¿Qué IVA se aplica a las placas solares en España?
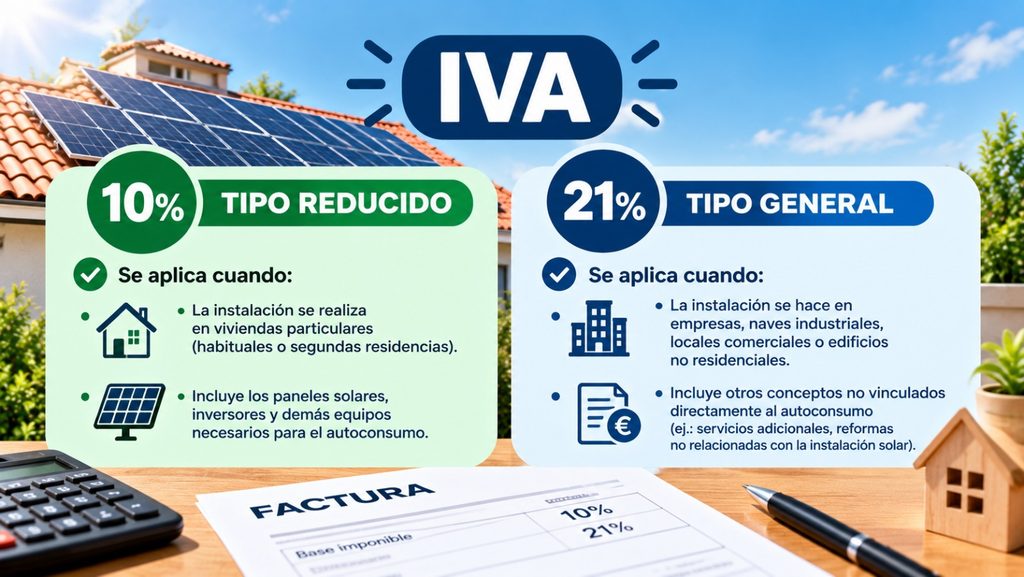
El IVA de las placas solares puede ser del 10 % o del 21 %, dependiendo de las características de la operación y de los requisitos legales aplicables. No existe un tipo reducido que se aplique automáticamente a cualquier instalación fotovoltaica por el simple hecho de producir energía renovable.
En España, el tipo general del IVA es del 21 %. El reducido del 10 % puede aplicarse, entre otros supuestos, a determinadas obras de construcción, rehabilitación, renovación o reparación de viviendas que cumplan las condiciones previstas en la Ley del IVA. La Agencia Tributaria explica estos criterios en su guía oficial sobre el IVA de las obras en viviendas.
La duda más frecuente aparece cuando una persona quiere instalar paneles solares en una vivienda que ya está construida. En ese caso, hay que analizar el tipo de obra, quién contrata y recibe el servicio, la antigüedad de la vivienda y el coste de los materiales aportados.
En una instalación doméstica habitual, los paneles, el inversor y otros equipos suelen representar una parte importante del presupuesto. Si el coste de los materiales supera el límite legal del 40 % de la base imponible para las obras de renovación y reparación, se aplica el IVA general del 21 % a toda la operación.
Por tanto, antes de comparar presupuestos, conviene comprobar qué tipo impositivo corresponde realmente a tu instalación y pedir al instalador que justifique el criterio utilizado.
Cuándo se aplica el IVA del 21 % a las placas solares
El 21 % es el tipo general y se aplica cuando la operación no reúne los requisitos necesarios para tributar a un tipo reducido.
Estas son algunas situaciones habituales en las que puede corresponder este porcentaje.
Compra de paneles solares sin instalación
Si compras los paneles, el inversor, la batería u otros equipos por separado, sin que la operación forme parte de una ejecución de obra que pueda beneficiarse de un tipo reducido, lo habitual es que la entrega de esos productos tribute al 21 %.
Por ejemplo, si compras un kit fotovoltaico en una tienda o por Internet y después buscas un instalador independiente, la compra del equipo no se convierte en una obra de renovación de vivienda a efectos del IVA por el hecho de que posteriormente vaya a instalarse en un tejado.
La fiscalidad de los equipos vendidos por separado debe analizarse de acuerdo con la naturaleza concreta de cada operación.
Instalación en una vivienda ya construida cuando los materiales superan el 40 %
Este es uno de los supuestos más relevantes para los propietarios de viviendas.
La Ley del IVA permite aplicar el 10 % a determinadas ejecuciones de obra de renovación o reparación en viviendas cuando se cumplen todos los requisitos legales. Uno de ellos establece que los materiales aportados por quien ejecuta la obra no pueden superar el 40 % de la base imponible de la operación.
Si ese límite se supera, la ejecución de obra tributa íntegramente al 21 %. No se puede aplicar el 10 % a la mano de obra y el 21 % a los materiales dentro de una misma operación con el único propósito de conseguir un resultado fiscal más favorable.
La Dirección General de Tributos ha abordado expresamente esta cuestión en la consulta vinculante V0303-25, de 17 de marzo de 2025, relativa a una persona que quería instalar paneles solares en una vivienda unifamiliar. La resolución explica los requisitos que deben cumplirse para aplicar el tipo reducido y cuándo corresponde el 21 %.
Puedes consultar el texto reproducido de la consulta vinculante V0303-25.
Viviendas de alquiler o destinadas a una actividad empresarial
Las condiciones de uso de la vivienda también influyen cuando se pretende aplicar el tipo reducido por renovación o reparación.
Hasta el 30 de noviembre de 2026, la regla general para esta modalidad de obras exige que el destinatario sea una persona física que no actúe como empresario o profesional y utilice la vivienda para uso particular, o que el destinatario sea una comunidad de propietarios.
En consecuencia, una instalación contratada por el propietario de una vivienda destinada al alquiler no reúne, por ese solo hecho, los requisitos de uso particular establecidos en esta modalidad.
No obstante, existe una modificación normativa prevista para el 1 de diciembre de 2026, que se explica más adelante. En cualquier caso, la modificación no elimina el límite del 40 % de los materiales ni convierte todas las instalaciones solares en operaciones sujetas al 10 %.
Cuándo se puede aplicar el IVA reducido del 10 %
El tipo del 10 % puede resultar aplicable en dos escenarios principales: cuando las placas se incorporan a una obra de construcción o rehabilitación que cumple los requisitos legales, o cuando la instalación forma parte de una ejecución de renovación o reparación que reúne las condiciones específicas.
Es importante distinguirlos, porque los requisitos no son idénticos.
Placas solares incluidas en la construcción de una vivienda nueva
El IVA reducido del 10 % puede aplicarse a las ejecuciones de obra que formen parte de la construcción de un edificio destinado principalmente a viviendas, cuando se cumplan las condiciones legales.
Entre los requisitos relevantes se encuentran los siguientes:
- La operación debe tener la naturaleza de una ejecución de obra de construcción.
- El contrato debe formalizarse directamente entre el promotor y el contratista.
- Al menos el 50 % de la superficie construida debe destinarse a viviendas.
- La instalación fotovoltaica debe formar parte de la operación de construcción que reúne esos requisitos.
Por ejemplo, si un promotor encarga la construcción de una vivienda y la instalación fotovoltaica está incluida en el contrato de obra correspondiente, puede ser posible aplicar el 10 % a la ejecución que reúna las condiciones exigidas.
La situación es distinta cuando una persona compra una vivienda terminada y, meses después, contrata a una empresa para instalar paneles solares. Esa instalación posterior no se beneficia automáticamente del IVA reducido por el hecho de que la casa sea nueva.
La Agencia Tributaria detalla las condiciones aplicables a las obras de construcción y rehabilitación de viviendas.
Instalación solar integrada en una rehabilitación de un edificio
También puede aplicarse el 10 % cuando la instalación forma parte de un proyecto que se califica legalmente como rehabilitación de una edificación.
Sin embargo, no basta con cambiar los sistemas energéticos de una vivienda o instalar paneles solares para que todo el proyecto se considere una rehabilitación a efectos del IVA.
La normativa establece requisitos específicos, entre ellos:
- Más del 50 % del coste total del proyecto debe corresponder a determinados trabajos estructurales, de fachadas, cubiertas u obras análogas o conexas legalmente reconocidas.
- El coste total del proyecto debe superar el 25 % del precio de adquisición o del valor de mercado del edificio antes de la rehabilitación, excluido el valor del suelo.
Las obras destinadas a incorporar equipos que utilicen energías renovables pueden encajar como actuaciones conexas a una rehabilitación cuando se cumplen las condiciones legales y están vinculadas al proyecto en los términos exigidos.
Por eso, una instalación solar aislada normalmente no cumple por sí sola todos los requisitos de una rehabilitación fiscal. Debe analizarse el conjunto de las obras y su documentación técnica.
Instalación como obra de renovación o reparación
Esta es la vía que suele plantear más dudas cuando el propietario instala placas solares en una vivienda existente.
Para aplicar el 10 %, deben cumplirse las condiciones previstas en la Ley del IVA para las ejecuciones de renovación o reparación de viviendas.
En la situación normativa aplicable hasta el 30 de noviembre de 2026, los requisitos principales son:
Uso y destinatario de la obra. El destinatario debe ser una persona física que no actúe como empresario o profesional y utilice la vivienda para uso particular, o una comunidad de propietarios.
Antigüedad de la vivienda. La construcción o rehabilitación debe haber concluido al menos dos años antes del inicio de las obras.
Coste de los materiales. Los materiales aportados por la empresa instaladora no pueden superar el 40 % de la base imponible de la operación.
Naturaleza de la operación. Tiene que tratarse realmente de una ejecución de obra de renovación o reparación, no de una mera venta de equipos presentada como instalación para intentar aplicar el tipo reducido.
La consulta vinculante V0303-25 desarrolla estos requisitos y señala que, si el coste de los materiales supera el límite establecido, corresponde el tipo general del 21 % a toda la operación de renovación o reparación.
En muchas instalaciones fotovoltaicas domésticas, los paneles y los equipos representan una proporción elevada del presupuesto. Por este motivo, es importante no dar por supuesto que el 10 % es aplicable: hay que comprobar los importes reales de la oferta.
Cómo se calcula el límite del 40 % de los materiales
Para entender si una obra puede aplicar el IVA reducido del 10 %, hay que comparar el coste de los materiales aportados por la empresa con la base imponible total de la operación.
La fórmula es:
Porcentaje de materiales = coste de los materiales aportados ÷ base imponible de la operación × 100
Si el resultado supera el 40 %, no se cumple el requisito para aplicar el 10 % por la modalidad de renovación o reparación.
Ejemplo en una instalación de placas solares
Imagina que una empresa ofrece instalar paneles solares en una vivienda por 6.000 euros antes de IVA.
| Concepto | Importe |
|---|---|
| Base imponible total | 6.000 € |
| Coste de materiales aportados | 3.000 € |
| Porcentaje de materiales | 50 % |
Los materiales representan el 50 % de la base imponible, de modo que superan el límite del 40 %.
En este supuesto, si se trata de una obra de renovación o reparación de una vivienda terminada y no resulta aplicable otra regla específica, correspondería el IVA general del 21 % sobre toda la operación.
Cálculo del IVA:
6.000 € × 21 % = 1.260 €.
El precio total sería de 7.260 euros.
¿Y si los materiales representan el 35 %?
Supongamos ahora que la base imponible sigue siendo de 6.000 euros, pero los materiales aportados cuestan 2.100 euros.
2.100 € ÷ 6.000 € × 100 = 35 %.
El porcentaje no supera el límite del 40 %. Sin embargo, esto no significa que se pueda aplicar automáticamente el 10 %: también deben cumplirse los requisitos de destinatario, uso de la vivienda, antigüedad y naturaleza de la obra.
Si todos los requisitos se cumplen y corresponde el tipo reducido, el IVA sería:
6.000 € × 10 % = 600 €.
El precio total ascendería a 6.600 euros.
La diferencia frente al ejemplo con el 21 % sería de 660 euros. Los cálculos solo ilustran el efecto de cada tipo y no determinan por sí mismos el tratamiento fiscal de una instalación concreta.
Qué cambia a partir del 1 de diciembre de 2026
La normativa española ha introducido una modificación de los requisitos para aplicar el IVA reducido a las obras de renovación y reparación de viviendas, mediante el Real Decreto-ley 29/2026, de 6 de octubre.
Con efectos desde el 1 de diciembre de 2026, el ámbito del tipo reducido del 10 % se amplía a determinadas obras de renovación y reparación en viviendas destinadas al arrendamiento habitual, con independencia de la condición del arrendador.
La modificación incorpora también una condición sobre el medio de pago: la contraprestación debe abonarse mediante tarjeta de crédito o débito, transferencia bancaria, cheque nominativo o ingreso en una cuenta de una entidad de crédito a favor de quien realiza las obras.
Este requisito de pago también se aplicará a las obras realizadas en viviendas de uso particular.
Se mantienen, entre otras, las exigencias de que la construcción o rehabilitación haya concluido al menos dos años antes del inicio de las obras y de que los materiales aportados no superen el 40 % de la base imponible.
¿Qué significa para las placas solares?
La modificación no establece un IVA del 10 % específico para la energía solar ni elimina el requisito relativo a los materiales.
Si una instalación destinada a una vivienda de alquiler habitual cumple todos los requisitos para ser considerada una obra de renovación o reparación, podrá analizarse su posible inclusión en el régimen ampliado a partir de esa fecha. Si los materiales superan el 40 % de la base imponible, ese supuesto seguirá sin cumplir el requisito.
Por eso, las empresas instaladoras y los propietarios deben revisar tanto la fecha de la operación como las características de la obra y las condiciones de pago.
¿Qué IVA debe aparecer en el presupuesto de una instalación solar?
Antes de aceptar el presupuesto, solicita que el instalador indique claramente el tipo de IVA aplicado y la base imponible.
Conviene comprobar lo siguiente:
- Que el presupuesto distingue la base imponible del IVA y del precio total.
- Que la empresa puede justificar por qué aplica el 10 % o el 21 %.
- Que, si utiliza el régimen de renovación o reparación, ha comprobado el coste de los materiales y el resto de los requisitos.
- Que no se está dividiendo artificialmente una misma ejecución de obra entre materiales al 21 % y mano de obra al 10 %.
- Que se conserva la documentación del proyecto, el contrato, las facturas y, cuando corresponda, las declaraciones necesarias.
La Agencia Tributaria indica que determinados requisitos personales y de antigüedad pueden acreditarse mediante una declaración escrita firmada por el destinatario de las obras dirigida al contratista. Esa documentación no sustituye el cumplimiento de los demás requisitos legales.
Si existe una duda importante sobre la calificación de la obra, es preferible revisarla con un asesor fiscal antes de emitir la factura o contratar la instalación.
Preguntas frecuentes sobre el IVA de las placas solares
¿Las placas solares tienen un IVA del 10 %?
No automáticamente. El tipo general es el 21 %. El 10 % puede aplicarse cuando la operación encaja en alguna de las modalidades legales de construcción, rehabilitación, renovación o reparación de viviendas y se cumplen todos los requisitos correspondientes.
¿Se puede aplicar el 10 % a la instalación de placas solares en una vivienda habitual?
Puede ser posible en determinados supuestos, pero tener una vivienda habitual no basta por sí solo. Para la modalidad de renovación o reparación deben cumplirse también los requisitos de antigüedad, destinatario, naturaleza de la obra y límite del 40 % para los materiales aportados.
¿Qué sucede si los paneles y el inversor superan el 40 % del presupuesto?
Si se trata de una ejecución de renovación o reparación sometida a ese límite, superar el 40 % implica que toda la operación tribute al tipo general del 21 %. No es correcto aplicar el 10 % únicamente a la mano de obra para eludir esa condición.
¿Una instalación solar en una casa de nueva construcción tributa al 10 %?
Puede hacerlo si forma parte de una ejecución de obra de construcción que cumple los requisitos legales y está contratada directamente entre el promotor y el contratista. Comprar una casa nueva e instalar los paneles después no equivale automáticamente a ese supuesto.
¿Puedo aplicar el IVA del 10 % a una vivienda de alquiler?
Hasta el 30 de noviembre de 2026, el uso de la vivienda como alquiler plantea dificultades para aplicar el tipo reducido por renovación o reparación. Desde el 1 de diciembre de 2026 se amplía la regla a determinadas obras de viviendas destinadas al arrendamiento habitual, sujetas a los requisitos legales, incluido el medio de pago exigido y el límite del 40 % de los materiales.
¿Quién decide qué tipo de IVA se aplica?
La empresa que realiza la operación debe repercutir el IVA que corresponda conforme a la normativa. El propietario debe solicitar un presupuesto detallado y puede pedir asesoramiento fiscal si considera que el tipo aplicado no está justificado.
¿Puedo reclamar si el instalador me cobra un 21 %?
Antes de reclamar, comprueba si realmente se cumplen las condiciones para el 10 %. Si consideras que existe un error, solicita a la empresa la justificación del tipo impositivo aplicado y consulta con un asesor fiscal. El simple hecho de que otra empresa ofrezca un presupuesto con un 10 % no demuestra que esa tributación sea correcta.
Conclusión: el IVA reducido no se aplica automáticamente a las placas solares
La diferencia entre el IVA del 10 % y el 21 % puede modificar de forma importante el precio de una instalación fotovoltaica. Sin embargo, el criterio no depende únicamente de que las placas solares produzcan energía renovable.
En las viviendas nuevas, el 10 % puede corresponder cuando la instalación forma parte de una ejecución de obra de construcción que cumple las condiciones legales. En una vivienda ya terminada, la aplicación del tipo reducido por renovación o reparación depende del destinatario, la antigüedad de la vivienda, el coste de los materiales y la naturaleza de la obra.
Además, desde el 1 de diciembre de 2026 entran en aplicación cambios que amplían el régimen a determinadas obras en viviendas destinadas al alquiler habitual e introducen condiciones específicas sobre el pago.
Antes de firmar, compara el precio final con IVA incluido y pide al instalador que justifique el tipo impositivo. Si tienes dudas sobre una instalación concreta, comprueba las condiciones con un profesional fiscal.
Fuentes consultadas
- Agencia Tributaria: tipos de IVA vigentes
- Agencia Tributaria: IVA en obras de renovación y reparación de viviendas
- Agencia Tributaria: obras de construcción y rehabilitación
- Ley 37/1992, del Impuesto sobre el Valor Añadido — BOE
- Dirección General de Tributos: consulta vinculante V0303-25, de 17 de marzo de 2025
- Real Decreto-ley 29/2026, de 6 de octubre — BOE